
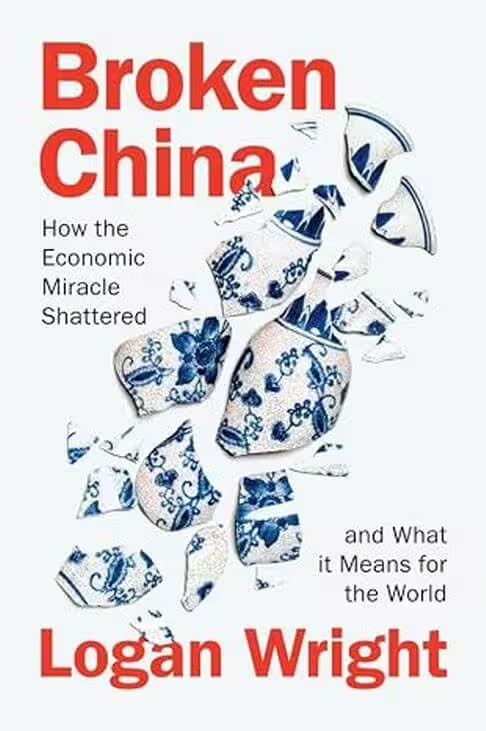
Este talvez seja um dos mais interessantes livros a serem lidos em 2026. Seu título: “Broken China: How the Economic Miracle Shattered and What It Means for the World” (cuja tradução é o título desta newsletter). Escrito por Logan Wright, e publicado pela Polity em 2026. Tem 272 páginas e é, fundamentalmente, uma análise da desaceleração econômica da China através da lente de seu sistema financeiro e ciclo de crédito — e não principalmente através de demografia, geopolítica ou ideologia de Xi Jinping.
Dada sua extensão, bem como sua profundidade, examinaremos o livro em duas newsletters, comentando dezesseis tópicos em duas oportunidades. Sendo assim, vamos à primeira parte.
1. A tese central do livro
O argumento de Wright pode ser reduzido a uma proposição:
“O modelo de crescimento da China se tornou limitado pelo próprio sistema financeiro que antes impulsionava sua expansão extraordinária.”
A China não passou por uma desaceleração cíclica convencional. Segundo Wright, o país viveu uma enorme expansão de crédito que sustentou investimento, infraestrutura, setor imobiliário e atividade estatal. Mas, quando a economia acumulou dívida demais em relação às oportunidades produtivas, o crédito deixou de gerar o mesmo crescimento.
O problema não é simplesmente “dívida demais”. É que “o sistema financeiro chinês se tornou incapaz de realocar capital para novos usos produtivos”. Essa distinção é crucial.
2. Como a China chegou aqui
Wright começa com o notável sucesso do desenvolvimento pós-1978. O mecanismo básico foi o seguinte:
repressão financeira (*) → alta poupança → bancos estatais → investimento → exportações/infraestrutura → rápido crescimento da produtividade
Os bancos mobilizavam a enorme poupança das famílias e a direcionavam para setores favorecidos.
Isso funcionou extremamente bem enquanto a China tinha: enorme potencial de urbanização; grande reserva de mão de obra subempregada; produtividade em rápida ascensão; forte demanda externa; grandes necessidades de infraestrutura; e demanda imobiliária em expansão.
Nesse ambiente, o investimento gerava altos retornos. O problema surgiu quando o retorno marginal do investimento começou a cair.
3. O sistema financeiro se tornou o problema
Este é provavelmente o capítulo mais importante.
Wright argumenta que o sistema financeiro chinês se tornou cada vez mais dependente da criação de crédito para sustentar o crescimento. A sequência foi aproximadamente:
crescimento liderado por investimento ↓ expansão do crédito ↓ queda dos retornos ↓ mais crédito para manter o crescimento ↓ tomadores de crédito cada vez menos produtivos ↓ rolagem de dívidas em vez de resolução ↓ sistema financeiro preso às estruturas existentes
O resultado é uma forma de “esclerose financeira”.
Ao invés de reconhecer perdas e mover capital para novos setores produtivos, o sistema frequentemente rola empréstimos antigos. Isso mantém os tomadores vivos — mas também aprisiona o capital.
4. Por que o setor imobiliário importa tanto
O setor imobiliário se tornou uma das principais manifestações desse processo. Ele conectava:
famílias → imóveis → incorporadoras → governos locais → bancos → infraestrutura
Governos locais dependiam de receitas relacionadas à terra. Incorporadoras dependiam de crédito. Bancos dependiam de garantias imobiliárias. Famílias tratavam imóveis como reserva de valor. Logo, corrigir a bolha imobiliária se tornou extremamente difícil. O dilema:
permitir perdas → instabilidade financeira vs. Evitar perdas → preservar má alocação de capital
Wright argumenta que Pequim tem escolhido cada vez mais a segunda opção.
5. A ideia importante: a China não necessariamente enfrenta um “colapso”
Wright não prevê principalmente uma crise financeira súbita. Seu argumento é mais sutil:
“A China pode permanecer estável enquanto experimenta uma deterioração prolongada de dinamismo econômico”.
Ou seja: estagnação, não colapso.
O Estado chinês tem enorme capacidade de evitar uma crise bancária clássica. Ele controla: grandes bancos; fluxos de capital; política monetária; grande parte do setor corporativo; governos locais; regulação financeira.
Assim, pode continuar rolando dívidas problemáticas e suprimindo instabilidade. Mas o custo é produtividade mais baixa.
6. Por que as ferramentas de política estão se tornando menos eficazes
Este é talvez o ponto conceitual mais forte de Wright. A China ainda possui muitos instrumentos de política — mas sua eficácia marginal está caindo. São eles:
Afrouxamento monetário: Se famílias e empresas não querem mais dívida, reduzir juros não gera investimento.
Estímulo fiscal: Mais infraestrutura gera retornos decrescentes quando já há excesso de capacidade.
Expansão de crédito: Se novos empréstimos apenas refinanciam dívidas antigas, a produtividade não aumenta.
Política industrial: Pode gerar sobrecapacidade quando a demanda doméstica é insuficiente.
Isso cria um círculo vicioso:
mais estímulo → retornos menores → mais dívida → produtividade fraca → necessidade de mais estímulo
7. O problema do consumo
Wright enfatiza a fraqueza do consumo das famílias chinesas. A recomendação convencional é:
“A China deve reequilibrar de investimento para consumo.”
Mas isso é muito difícil. As famílias poupam por causa de: redes de proteção social fracas; preocupações com riqueza imobiliária; incerteza demográfica; insegurança no emprego; poucas alternativas de poupança; e características do sistema financeiro.
Portanto, simplesmente pedir que consumam mais não resolve o problema institucional. E a China não consegue substituir facilmente investimento por consumo.
8. Xi Jinping e a centralização
Wright não ignora a política. Ele argumenta que a centralização crescente sob Xi Jinping cria novos limites. O problema não é “autoritarismo” em abstrato.
É que a centralização reduz a capacidade de: reconhecer erros de política; permitir falências; realocar recursos de setores politicamente favorecidos; e experimentar arranjos institucionais alternativos.
Isso gera o seguinte paradoxo:
“A capacidade estatal é enorme, mas a intervenção pode impedir a reestruturação necessária.”
Na próxima newsletter veremos os itens restantes da análise do Wright.
Se sua empresa, organização ou instituição deseja saber mais sobre a China Quebrada, não hesite em nos contatar!
(*) A repressão financeira se refere à implementação de políticas por parte do governo para canalizar fundos domésticos para o setor público que, num ambiente de mercado desregulado, iriam para outros setores.
